“公司股价从157元一路下跌不回头,投资者损失惨重。”9月15日,艾罗能源(688717.SH)2026年半年度业绩说明会在上交所路演中心召开,有投资者现场提出质问。
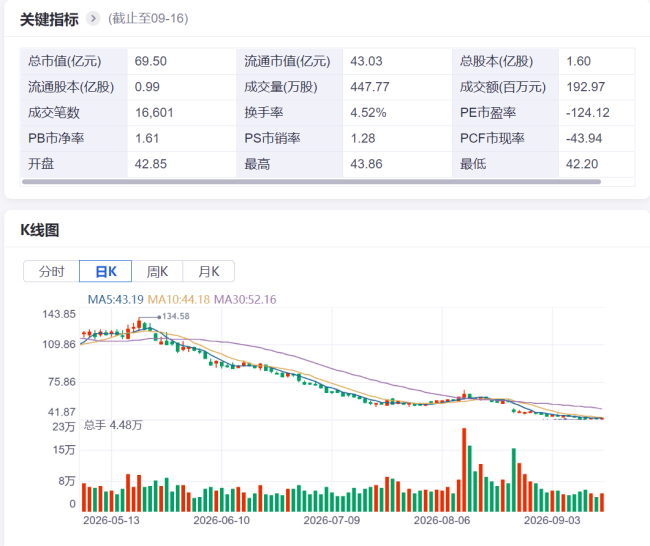
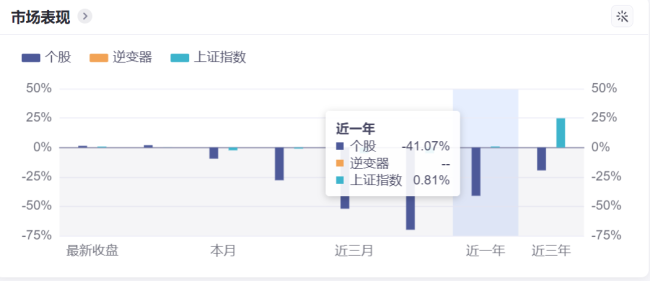
9月16日,艾罗能源股价盘中最高43.86元/股,收盘43.44元/股,较3月20日盘中157.13元的历史高点跌超70%;近一年跌超40%。

当前,公司总市值约69.5亿元,较3月高点约251亿元的市值已蒸发超180亿元。
8月25日,公司披露半年报:上半年营收31.54亿元,同比增长74.59%,创上市以来同期新高;归母净利润却亏损3513.21万元,同比下滑124.78%,由盈转亏。一季度公司还盈利6664万元,二季度单季便亏掉1.02亿元。半年报发布当日,股价暴跌16.04%。
苏州股票配资元股证券:ygzq.hk更刺眼的是同行对比。彭博新能源财经预计,2026年全球新增储能规模同比增长41%;户储阵营中,思格新能源上半年营收98.7亿元、净利24.3亿元,德业股份净利27.17亿元,艾罗能源则与首航新能同列亏损之列。面对“第二季度毛利率23.65%,同比降12.81个百分点、环比降9.32个百分点”的追问,公司把成本压力归结为四重挤压:亚非新兴市场放量、定价低于欧洲成熟市场;储能电芯等原材料涨价;电池出口退税率自4月起由9%下调至6%;行业竞争加剧。谈及储能业务,有投资者直接质疑:公司收入仅为思格新能源的三分之一,2.89亿元研发投入的价值何在?管理层回应称,研发支撑了产品矩阵升级:上半年工商业储能收入同比增长152.51%,产品已覆盖户用、工商业、大储、热泵等全场景。
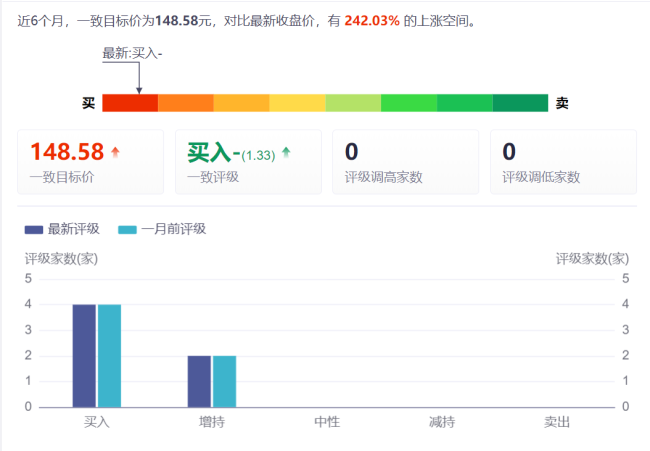
至于海外是否卷入价格战,公司承认“行业竞争较为激烈”,将按不同区域供需“制定合理定价策略”,被市场解读为以价换量仍在继续。针对投资者关切的股价问题,管理层表示,公司已于8月28日披露实控人增持计划,拟增持2000万至3000万元;同时以分红、强化投资者关系维护股东利益。公司后续如有增持、回购等相关安排,将严格按照相关规定及时履行信息披露义务。近6个月,已有多家机构对其作出评级,但彼时148.58元的目标均价,如今已成“历史坐标”。
从157元到43元证券配资平台入口,蒸发的不只是估值,更是市场对“户储出海”这门生意所给予的溢价。增持计划已然落地,真正的答案仍需交由业绩书写:当74.59%的营收增速能够重新转化为利润,下跌的曲线才有回头之日。
融资融券开户平台提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯